文章內容
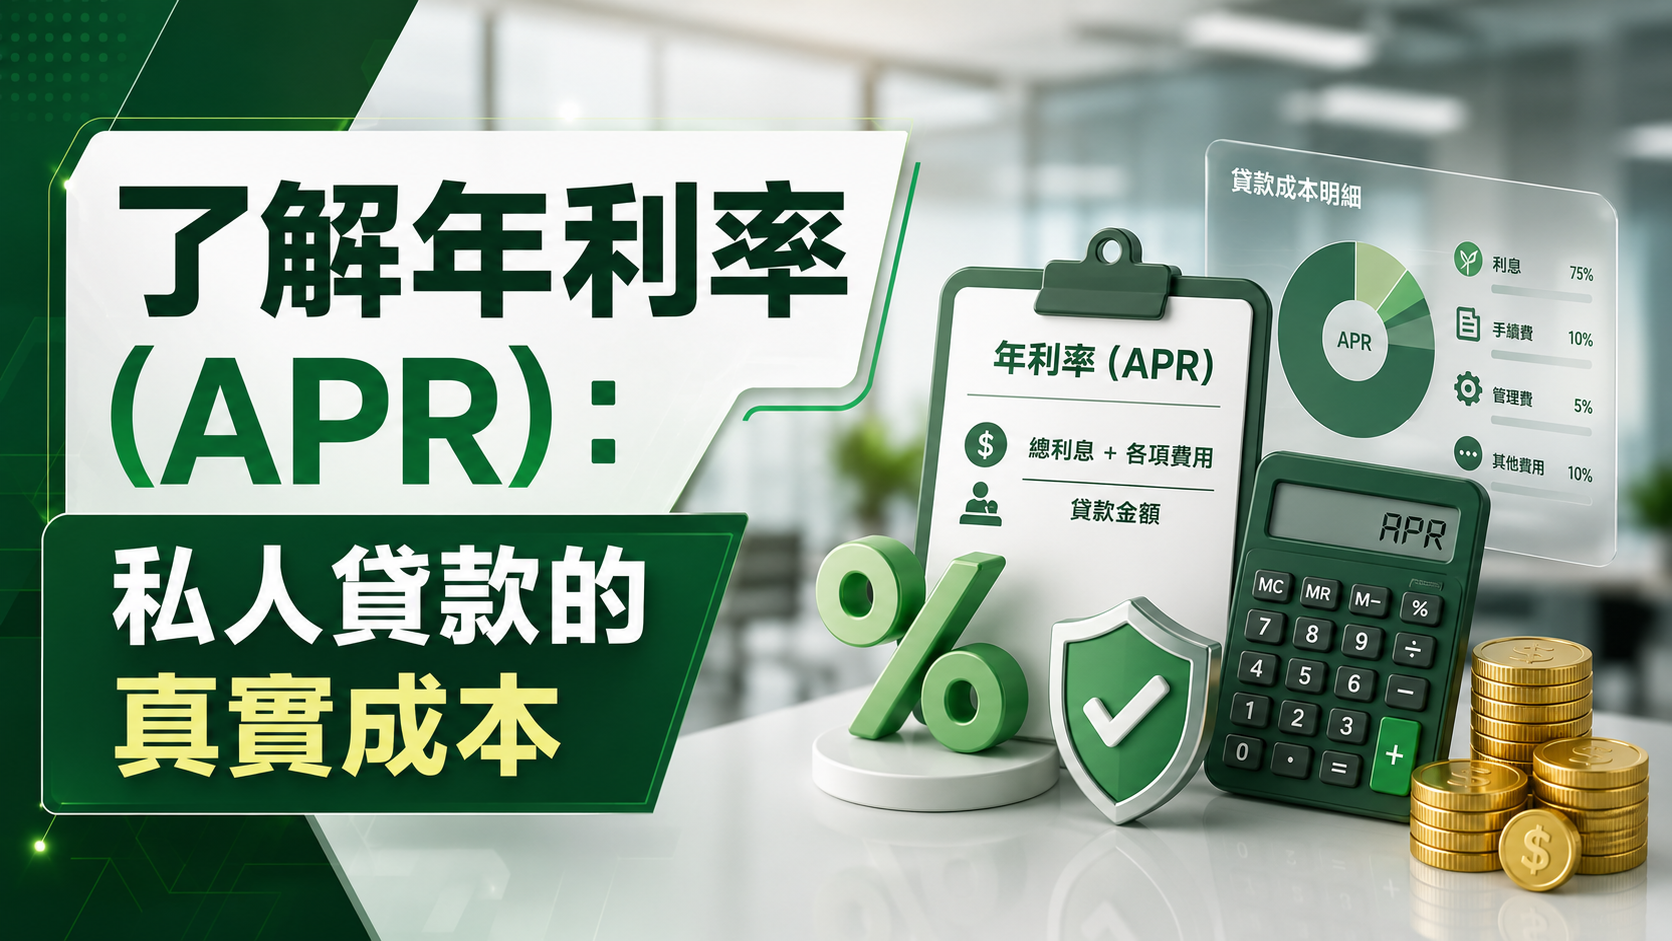
了解年利率 (APR):私人貸款的真實成本
在申請私人貸款時,您可能會看到各種利率數字,如「月利率0.2%」、「年利率2.5%」等。然而,這些數字背後的真實意義是什麼?本文深入解析年利率(APR)的計算方式,幫助您準確評估貸款的真實成本。
一、什麼是年利率(APR)?
年利率(Annual Percentage Rate,APR)是衡量貸款總成本的標準化指標,包括:
- 貸款利息
- 手續費及管理費
- 其他相關費用
香港法例規定,放債人須以年利率形式向借款人披露貸款成本,確保透明度。
二、月利率與年利率的區別
很多人誤以為「月利率 x 12 = 年利率」,但這種計算方法並不準確。
簡單年利率計算(不準確)
月利率 0.2% × 12 = 2.4% 年利率
實際年利率計算(需考慮複利)
月利率 0.2% 的實際年利率 = (1 + 0.2%)^12 - 1 ≈ 2.43%
差距雖然在低利率時不大,但當月利率較高時(如3%),兩者差距可達數個百分點。
三、如何用APR比較不同貸款方案
以下是一個實際例子,說明APR如何幫助您做出明智決定:
| 方案 | 貸款額 | 月利率 | 手續費 | 實際APR |
|---|---|---|---|---|
| 方案A | HK$100,000 | 0.5% | 0 | 約6.2% |
| 方案B | HK$100,000 | 0.3% | HK$3,000 | 約7.1% |
從上表可見,方案A的月利率較高,但扣除手續費後,實際APR反而較方案B低。
四、香港法定利率上限
根據香港《放債人條例》:
- 年利率超過 48% 的貸款合約可被視為不當的信貸交易
- 年利率超過 60% 的貸款合約屬違法,放債人可被檢控
因此,申請貸款時務必確認年利率在合法範圍內。
五、降低貸款成本的方法
- 提高信貸評分:良好的信貸記錄可獲得更低利率
- 比較多個方案:不要只看月利率,要比較APR
- 選擇適當還款期:還款期越長,總利息支出越多
- 盡量提前還款:部分貸款允許提前還款節省利息
- 避免不必要費用:了解所有費用,選擇費用較低方案
六、KK Credit的透明收費承諾
KK Credit承諾向所有客戶清楚披露年利率及所有相關費用,確保您充分了解貸款的真實成本後才作決定。我們的財務顧問會為您詳細解釋每項費用,讓您安心借貸。